"동산담보대출, 활성화시킬 수 있는 제도적 개선 방안 모색해야"
▷ 김현열 한국금융연구원 연구위원, '동산담보대출의 현황과 활성화를 위한 정책 방향'
▷ 정부 제도 개선에도 동산담보대출 규모 감소
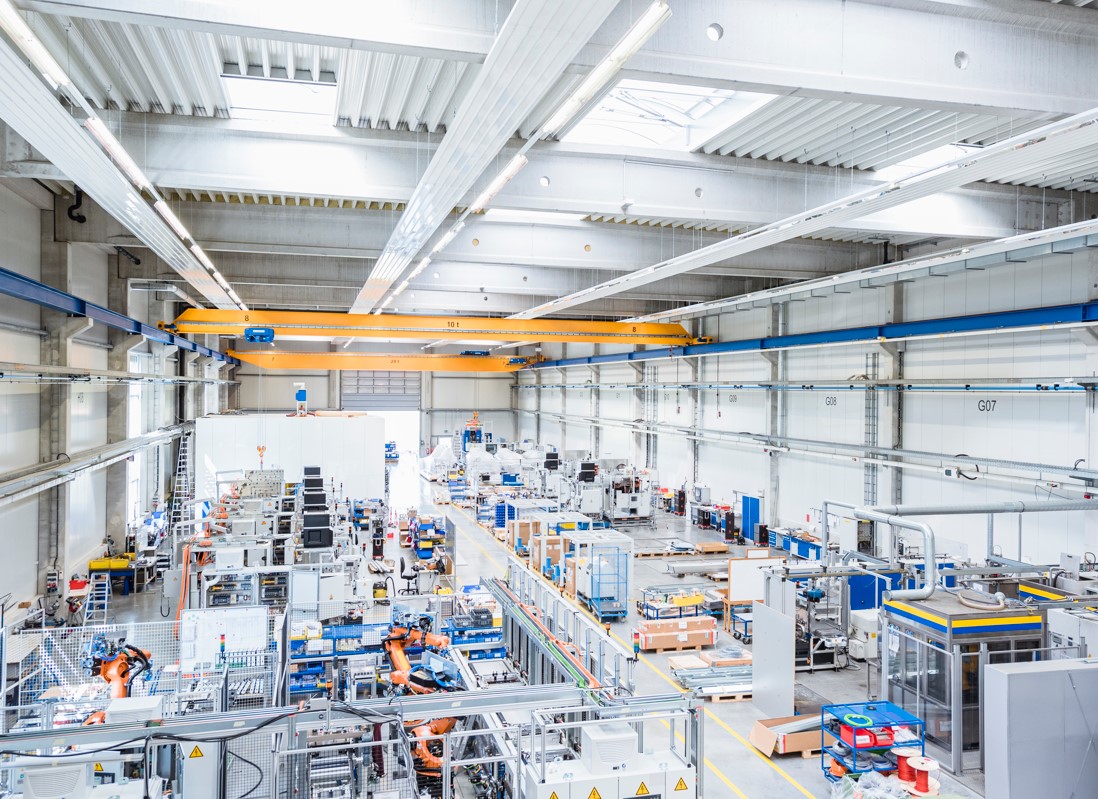 (사진 = 클립아트코리아)
[위즈경제] 조중환 기자 = 동산담보대출을 정책적으로 더욱 활성화시켜야 한다는 주장이 나왔다. 김현열 한국금융연구원 연구위원은 '동산담보대출의 현황과 활성화를 위한 정책 방향'을 통해, "동산담보대출은 부동산이 부족한 중소기업의 자금조달 수단이 될 수 있다"며, 이에 대한 제도적 인프라를 정비할 필요성이 있다고 전했다.
동산담보대출이란, 기업이 가진 기계설비 및 기구, 재고자산, 농축수산물 등의 유형자산이나 매출채권, 지적재산권 등 무형자산을 담보로 한 대출을 의미한다. 2023년 기준 중소기업의 동산 자산 비중이 제조업에서 37.3%, 서비스업에서 27.1%로 상당부분을 차지하는 만큼 부동산이 없고 신용도가 낮은 중소기업에게 동산담보대출은 유용한 자금조달 수단이 될 수 있다.
문제는 동산담보를 관리하기가 어렵다는 점이다. 감정평가를 통해 비교적 용이하게 가치를 측정할 수 있는 부동산에 비해, 동산은 종류도 많고 가치 평가도 쉽지 않다.
김현열 한국금융연구원 연구위원 曰 "동산담보는 부동산에 비해 가치 평가 및 담보 관리가 어렵다는 특성이 있어, 일반적으로 동산담보대출의 활성화를 위해서는 정책적인 유인체계의 마련 및 인프라 구축이 필요하다"
우리나라는 지난 2012년부터 동산채권담보법을 제정해 동산담보대출을 취급했고, 2018년 '동산금융 활성화 추진 전략' 발표 이후 동산금융정보시스템을 구축하는 등 활성화 다양한 노력이 이어졌다. 다만, 일괄담보제의 도입 등 일부 법제도의 개선은 여전히 미완인 상황이다.
국내은행의 동산담보대출은 2021년부터 기업 경영환경이 지속적으로 악화되며 증가세가 둔화되었고, 2024년에는 감소세로 전환되었다. 2024년말 기준 국내은행의 동산담보대출 잔액은 2023년에 비해 2,729억 원 감소한 1조 4,156억 원으로 나타났다.
김 연구위원은 "중소기업의 신용 공급 확대를 위해 동산담보대출의 추가적 활성화 방안을 검토하되, 이와 병행하여 담보권의 보호 및 실행 절차를 정비하는 등의 제도적 개선 방안의 모색이 필요하다"고 강조했다. 2023년 기준, 신규대출이 거절된 중소기업 중 41.9%가 담보 부족을 주요 거절 사유로 응답한 만큼, 동산담보대출을 활성화시키면서 동시에 채권자의 담보권을 충분히 확보할 수 있는 제도적 개선 방안이 병행되어야 한다는 것이다.
댓글 0개
Best 댓글
정교해지는 문서위조에 대응하기 위해 국가의 감정 전문인력을 확보하고 감정기간을 단축할 수 있는 체계를 마련해야 한다.
2AI와 디지털 기술을 이용한 새로운 사기수법을 전문적으로 연구하고 국민에게 예방정보를 제공하는 국가 차원의 연구체계를 강화해야 한다.
330여 개 보험사를 비교해서 맞춤형으로 추천해 주니 신뢰가 가네요. 기술 발전이 금융 생활을 훨씬 편하게 만들어 주는 것 같아요.
4여러가지사기성이 많지만 보험역시도 심각하게생각하고 가입해야만한다 모든국민의 사기는 몰라서이고 보장성이 터문이없이 크다고 생각하면 고민좀해봐야한다
5보험은 고객의 상황에따라 비교분석해서 설계후 가입한후에도 꾸준한 관리가필요한상품이다 특별법제정으로 피해자가 생기지않도록 올해안에 꼭 통과시켜야 합니다
6보험은 고객의 형편에 맞추어야 한다 같은 보험이라도 상품 내용이 차이가있다 보장성은 보장이중요하다 그기에 저축성까지 포함시키면 보험료만 비싸질수있다 설계가 는 대부분 수당을 생각하고 설계해주는 분들도 있으니까 본인이 신중하게 생각하고 설계해야 합니다
7다시한번 가입된 보험 꼼꼼히 살필수 있는 계기가 되어 좋은 정보 감사드립니다