삼성證, “호텔신라, 중국인 단체관광객 수요 회복 지연”…목표주가↓
▷삼성증권, 호텔신라 목표주가 9만원에서 7만원으로 하향조정
▷삼성증권, “호텔신라 중국인 단체관광객 수요 회복 속도 당초 기대에 미치지 못해”
▷신영증권, “실적 최악의 국면 지나고 있으나 벨류에이션 매력 낮아”
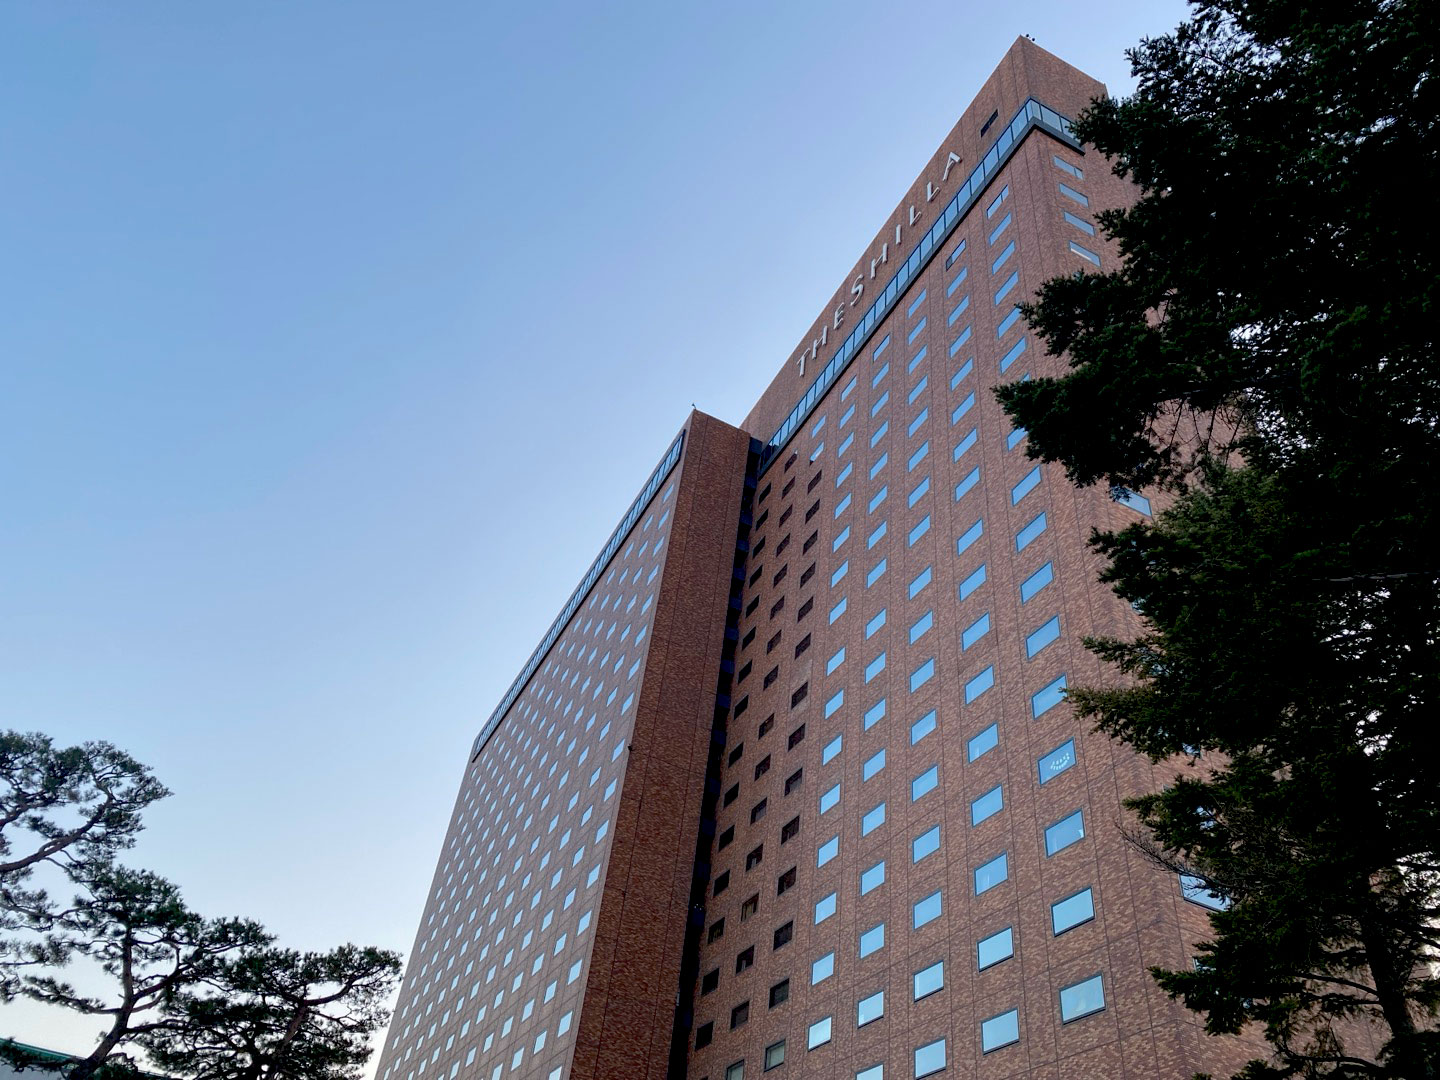 (출처=위즈경제)
[위즈경제] 이정원 기자 =삼성증권은 29일 “중국인 단체관광객 수요 회복 속도가 당초 기대에 미치지 못하다”고 있다며, 호텔신라의 목표주가를 9만원에서 7만원으로 하향조정했습니다. 다만, 투자 의견은 ‘매수’를 제시했습니다.
박은경
삼성증권 연구원은 “(호텔신라는) 지난해 4분기 매출액 9,376억원, 영업손실
183억원 기록하며, 영업이익 152억원을 기대한 시장 컨센서스를 크게 하회했다”고
밝혔습니다.
박
연구원은 “2023년 2분기에 역사상 최고 영업이익률을
달성하며 어닝 서프라이즈를 기록한 이후 두 개 분기 연속 영업이익 내리막세”라며 “국내 면세사업 실적은 두 개 분기간 유사했으나 해외 면세사업 실적이 지난해 3분기
대비 4분기에 악화되며 전체 실적 추세를 부정적 방향으로 이끈 것으로 추정된다”고 했습니다.
박
연구원은 이어 “중국의 고가 화장품 수요는 2024년에도
부진할 것으로 예상되는 만큼 B2B 매출이 향후 큰 폭으로 증가할 것으로 기대하지 않는다”면서 “적어도 2024년엔 일반 여행객 증가에 따른 매출 증가 효과는 온전히 누릴 수 있는 기반이 마련된 것으로 판단된다”고 설명했습니다.
호텔신라에
따르면 국내 면세점 매출에서 일반 여행객이 차지하는 비중은 2023년 4분기에 직전 분기 대비 소폭 상승한 것으로 나타났습니다.
신영증권
역시 호텔신라에 대해 “실적 최악의 국면을 지나고 있으나 벨류에이션 매력이 낮다”라며 목표주가를 75,000원으로 종전 대비 21% 하향했습니다.
서정연
신영증권 연구원은 “내외국인의 월별 면세 매출액 감소폭이 점차 완화되고 있고 2022년 이후 실적에 부담이 된 재고 이슈도 일단락된 것으로 보여 동사의 실적은 최악의 국면을 지나고 있다” 라며 “이후 동사 실적은 중국인 단체관광객
회복에 달려 있으며, 춘절 이후 봄과 함께 단체관광객이 본격적으로 돌아올 것이라는 전망이 나오고 있다”라고 밝혔습니다.
또
서 연구원은 “과거 동사 실적은 매출 회복 시 영업이익 레버리지 효과로 큰 폭의 이익 개선을
보인 바 있지만, 그럼에도 불구하고 현재 추정 가능한 동사 실적 개선 대비 밸류에이션 매력은 경쟁사
대비 높은 편이 아니다”라며 목표 주가 하향의 이유를 설명했습니다.
댓글 0개
관련 기사
Best 댓글
정교해지는 문서위조에 대응하기 위해 국가의 감정 전문인력을 확보하고 감정기간을 단축할 수 있는 체계를 마련해야 한다.
2AI와 디지털 기술을 이용한 새로운 사기수법을 전문적으로 연구하고 국민에게 예방정보를 제공하는 국가 차원의 연구체계를 강화해야 한다.
330여 개 보험사를 비교해서 맞춤형으로 추천해 주니 신뢰가 가네요. 기술 발전이 금융 생활을 훨씬 편하게 만들어 주는 것 같아요.
4여러가지사기성이 많지만 보험역시도 심각하게생각하고 가입해야만한다 모든국민의 사기는 몰라서이고 보장성이 터문이없이 크다고 생각하면 고민좀해봐야한다
5보험은 고객의 상황에따라 비교분석해서 설계후 가입한후에도 꾸준한 관리가필요한상품이다 특별법제정으로 피해자가 생기지않도록 올해안에 꼭 통과시켜야 합니다
6보험은 고객의 형편에 맞추어야 한다 같은 보험이라도 상품 내용이 차이가있다 보장성은 보장이중요하다 그기에 저축성까지 포함시키면 보험료만 비싸질수있다 설계가 는 대부분 수당을 생각하고 설계해주는 분들도 있으니까 본인이 신중하게 생각하고 설계해야 합니다
7다시한번 가입된 보험 꼼꼼히 살필수 있는 계기가 되어 좋은 정보 감사드립니다