증권가, 포스코홀딩스 4분기 실적..."시장 기대 못미쳐"
▷내수부진과 원·달러 환율 하락 등 영향
▷올해 주가, 금리 인하와 리튬가격 반등 여부에 달려
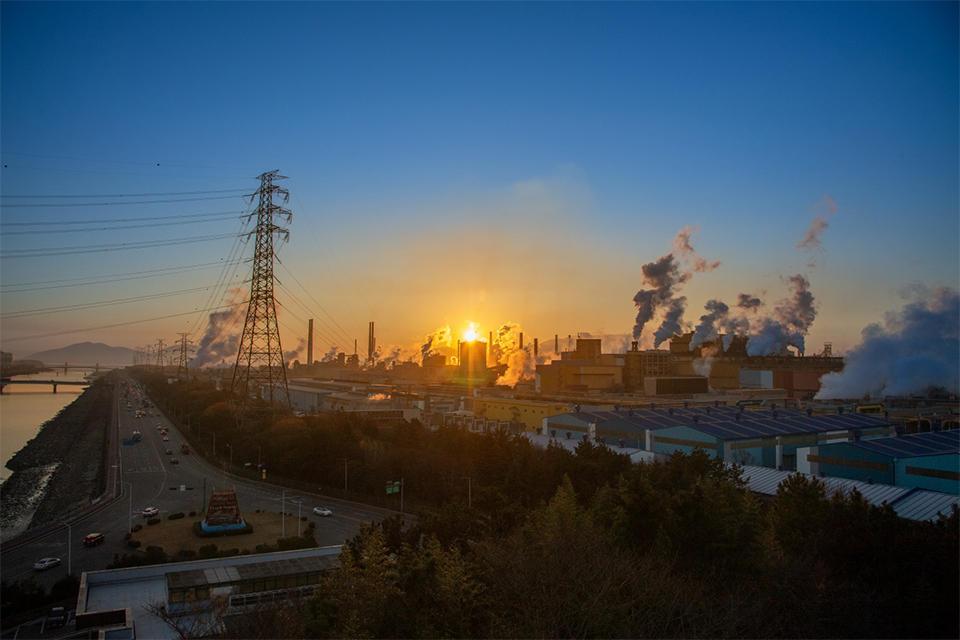 포스코 광양제철소. 출처=포스코
[위즈경제] 류으뜸 기자 =포스코홀딩스가 4분기 실적이 시장 기대에 크게 못 미칠 것이라는 증권가의 분석이 나왔습니다.
3일 하나증권은 포스코홀딩스가 지난해 4분기에 8762억원의 영업이익을 기록하며 흑자 전환에 성공할 것으로 전망했습니다. 투자의견 '매수', 목표주가 74만원을 유지했습니다. 포스코홀딩스의 전 거래일 종가는 48만8000원입니다.
박성봉 하나증권 연구원은 "당초 하락한 것으로 예상됐던 철광석을 비롯한 탄소강 원재료 가격이 직전 분기 대비 상승한 것으로 추정된다"며 "내수 부진과 원·달러 환율 하락의 영향으로 탄소강 평균판매단가(ASP) 또한 당초 예상보다 큰 폭으로 하락할 것"이라고 말했습니다.
이어 "판매량의 경우에도 12월에는 해외 물류 차질 영향으로 당초 예상을 하회한 842만톤에 그칠 것"이라며 "글로벌 철강 가격 하락에 따른 해외 철강 자회사들의 수익성 악화와 포스코인터내셔널을 비롯한 국내 주요 계열사들의 수익성도 악화되며 포스코홀딩스의 영업이익은 시장 전망치인 1조1000억원을 크게 밑돌 것"이라고 부연했습니다.
이베스트 안회수 연구원도 전날 보고서를 통해 지난해 4분기 실적도 컨센서스(증권사 평균 전망치)를 하회할 것이라면서, 투자 의견은 '매수'를 유지하지만 목표 주가를 기존 73만원에서 60만원으로 18% 내렸습니다.
안회수 이베스트투자증권 연구원은 지난 4분기 포스코홀딩스의 예상 실적으로 매출액 19조3000억원, 영업이익 9561억원을 제시했습니다. 매출액은 전년 동기 대비 0.3% 늘고, 영업이익은 흑자 전환할 것으로 전망했습니다. 다만 영업이익은 기대치에 약 15%가량 미치지 못할 것으로 내다봤습니다.
안 연구원은 "철강 사업 부문에서 연말 성수기 재고 축적 흐름이 강하게 나타나지 않았다"면서 "또 원료가가 지속 상승했지만, 판가에 원활하게 반영되지 않았다"고 했습니다. 이와함께 인건비 상승 등으로 약 1000억원 이상의 일회성 비용이 발생했다고도 했습니다.
이어 안 연구원은 "2024년 포스코홀딩스의 주가 흐름은 글로벌 금리 인하와 전기차 소비심리 회복에 따른 리튬 가격의 반등 여부에 달릴 것"이라고 판단했습니다.
댓글 0개
관련 기사
Best 댓글
정교해지는 문서위조에 대응하기 위해 국가의 감정 전문인력을 확보하고 감정기간을 단축할 수 있는 체계를 마련해야 한다.
2AI와 디지털 기술을 이용한 새로운 사기수법을 전문적으로 연구하고 국민에게 예방정보를 제공하는 국가 차원의 연구체계를 강화해야 한다.
330여 개 보험사를 비교해서 맞춤형으로 추천해 주니 신뢰가 가네요. 기술 발전이 금융 생활을 훨씬 편하게 만들어 주는 것 같아요.
4여러가지사기성이 많지만 보험역시도 심각하게생각하고 가입해야만한다 모든국민의 사기는 몰라서이고 보장성이 터문이없이 크다고 생각하면 고민좀해봐야한다
5보험은 고객의 상황에따라 비교분석해서 설계후 가입한후에도 꾸준한 관리가필요한상품이다 특별법제정으로 피해자가 생기지않도록 올해안에 꼭 통과시켜야 합니다
6보험은 고객의 형편에 맞추어야 한다 같은 보험이라도 상품 내용이 차이가있다 보장성은 보장이중요하다 그기에 저축성까지 포함시키면 보험료만 비싸질수있다 설계가 는 대부분 수당을 생각하고 설계해주는 분들도 있으니까 본인이 신중하게 생각하고 설계해야 합니다
7다시한번 가입된 보험 꼼꼼히 살필수 있는 계기가 되어 좋은 정보 감사드립니다