[Next 블록체인⑤] AI 결제 표준은 해외서 굳어가는데…한국 금융권은 준비됐나
▷국내 기업 참여는 제한적…글로벌 표준 설계보다 프로그램 합류 수준
▷결제 자산 제공 넘어 AI 신원·권한·거래 검증 인프라 확보해야
 생성형 AI(쳇GPT)의 도움을 받아 시각화하고 기자가 최종 검토 및 확인해 제작한 그래픽입니다
[위즈경제] 조중환 기자 = 생성형 AI가 검색과 추천을 넘어 예약, 구매, 결제, 자산관리까지 대신 수행하는 ‘AI 에이전트 경제’가 다가오고 있다. KB금융지주 경영연구소가 2026년 8월 발간한 보고서 ‘블록체인의 다음 진화: AI 에이전트 경제 인프라로의 도약’은 AI가 경제활동의 주체로 부상하면서 금융 인프라의 경쟁축이 단순 결제에서 신원 확인, 권한 관리, 거래 검증, 컴플라이언스로 옮겨가고 있다고 분석했다. 위즈경제는 보고서를 토대로 블록체인의 역할 변화와 카드·블록체인 진영의 경쟁, 국내 금융권의 과제를 5회에 걸쳐 짚어본다. [편집자주]
AI 에이전트 결제 표준을 둘러싼 글로벌 경쟁이 시작됐지만, 국내 금융권의 대응은 아직 초기 단계에 머물러 있다는 지적이 나왔다. 스테이블코인과 토큰 결제 논의는 활발해지고 있지만, AI가 직접 거래를 개시하고 통제하는 인프라 표준에서는 해외 기업들이 주도권을 쥐고 있다는 분석이다.
보고서는 국내 기업들이 AI 에이전트 결제 인프라에 대한 관심이 아직 낮으며, 대부분 해외 기업이 마련한 프로그램에 참여하는 데 그치고 있다고 진단했다. 국내 금융권의 블록체인 논의가 스테이블코인 도입이나 대규모 자금 정산, 기업간거래와 연계한 인프라에 집중돼 있다는 것이다.
문제는 AI 에이전트 경제에서 경쟁력이 결제 자산만으로 결정되지 않는다는 점이다. AI가 결제를 수행하려면 에이전트 ID, 권한 위임, 거래 검증, 감사 로그, 컴플라이언스 기준이 함께 필요하다. 보고서는 국내 기업이 스테이블코인 사업에서 앞서더라도 블록체인상에서 거래를 개시하고 통제하는 계층 규격이 해외에서 확정되면, 결제 자산만 제공하고 거래 주도권은 넘겨줄 수 있다고 지적했다.
현재 국내 기업의 참여 사례는 일부 확인된다. NHN KCP는 구글이 발표한 에이전트 결제 프로토콜 AP2에 국내 기업 중 유일하게 생태계 참여자로 이름을 올렸다. 다만 보고서는 아메리칸익스프레스, 마스터카드, 유니온페이 등과 같은 파트너십이 아니라 한 단계 낮은 생태계 참여자에 속한다고 설명했다. 표준 설계를 주도한다기보다 글로벌 논의에 의견을 제공하고 동향을 파악하는 수준이라는 평가다.
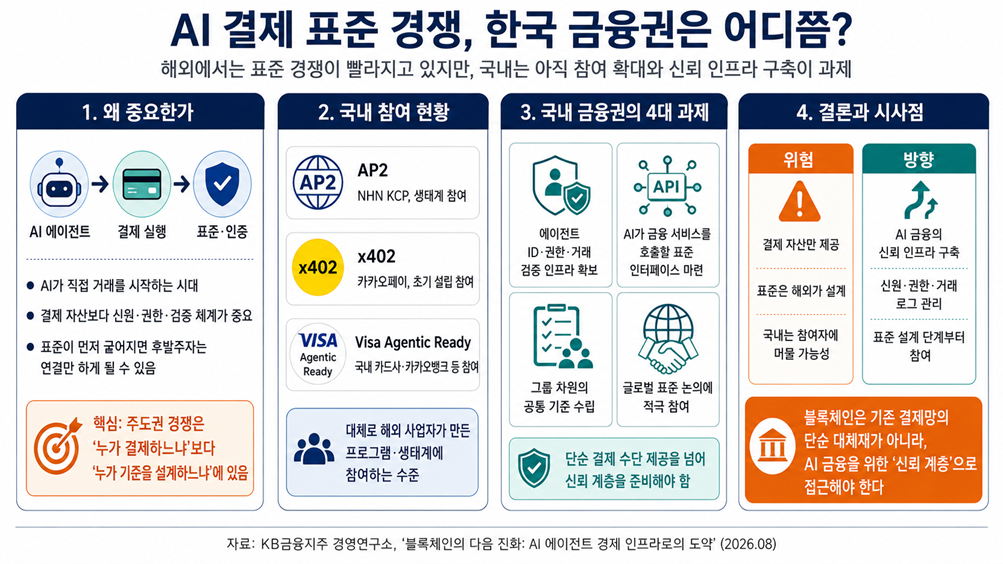
생성형 AI(쳇GPT)의 도움을 받아 시각화하고 기자가 최종 검토 및 확인해 제작한 그래픽입니다. 그래픽에 포함된 데이터와 내용은 기자가 직접 취재한 결과물입니다.
카카오페이는 리눅스 재단이 주도하는 에이전트 결제 표준 x402의 초기 설립 과정에 참여했다. 해당 재단에는 코인베이스, 서클, 솔라나, 구글, 아마존웹서비스, 마이크로소프트, 비자, 마스터카드, 스트라이프, 쇼피파이 등이 참여하고 있다. 주요 카드사들도 비자의 AI 결제 플랫폼인 비자 에이전틱 레디 프로그램에 참여하고 있다. KB국민카드, 삼성카드, 신한카드, 카카오뱅크, 하나카드, 현대카드 등이 이름을 올렸지만, 역시 표준 설계보다는 대응 역량을 점검하는 성격이 강하다.
규제 측면의 과제도 남아 있다. 보고서는 현행 전자금융거래법이 인간이 직접 거래를 지시하는 구조를 전제하고 있어 AI 에이전트의 사전 위임 결제에는 법적 쟁점이 있다고 봤다. AI가 사용자로부터 권한을 받아 결제를 실행하는 경우 이를 기존 전자금융거래 체계에서 어떻게 볼 것인지, 결제 오류나 권한 초과 거래가 발생했을 때 책임을 어떻게 배분할 것인지 정리가 필요하다는 뜻이다.
보고서가 제시한 방향은 하이브리드 AI 금융 인프라다. 일반 소비자 결제와 대량 지급결제는 기존 금융 네트워크가 담당하고, 블록체인은 AI 신원·권한·스마트컨트랙트 등 신뢰 기능을 보완하는 방식이다. 블록체인을 기존 지급결제 시스템의 대체재로만 볼 것이 아니라, AI 금융을 위한 신뢰 계층으로 활용해야 한다는 제언이다.
국내 금융사에는 네 가지 과제가 제시된다. 첫째, AI 에이전트 신원과 권한, 거래를 검증하는 신뢰 인프라 역량을 확보해야 한다. 둘째, AI가 API를 통해 금융 서비스를 안전하게 호출할 수 있는 표준 인터페이스를 마련해야 한다. 셋째, 그룹 차원에서 에이전트 ID, 권한 위임, 거래 로그, AI 결제 정책의 공통 기준을 세워야 한다. 넷째, 글로벌 결제·빅테크·블록체인 기업이 주도하는 표준 논의에 더 적극적으로 참여해야 한다.
국내 금융권의 위험은 기술 부재보다 전략의 지연에 있다. 한국 금융사는 결제망, 인증, 보안, 소비자 보호 분야에서 강점을 갖고 있다. 하지만 AI 에이전트 시대의 표준이 해외에서 먼저 정해지면 국내 금융사는 뛰어난 결제 자산과 서비스를 보유하고도 글로벌 규격에 맞춰 연결되는 참여자에 머물 수 있다.
AI 결제 시장에서 중요한 것은 누가 스테이블코인을 발행하느냐만이 아니다. AI가 어떤 기준으로 거래하고, 누가 권한을 부여하며, 사고가 났을 때 어떤 로그로 책임을 추적할 수 있는지까지 설계해야 한다. 결제는 결과이고, 신뢰 인프라는 그 결과를 가능하게 하는 운영체제다. 한국 금융권이 다음 블록체인 경쟁에서 주도권을 가지려면 지금부터 AI 에이전트를 새로운 고객이자 거래 주체로 보고, 인증·권한·검증 표준을 직접 설계하는 단계로 나아가야 한다.
댓글 0개
관련 기사
Best 댓글
정교해지는 문서위조에 대응하기 위해 국가의 감정 전문인력을 확보하고 감정기간을 단축할 수 있는 체계를 마련해야 한다.
2AI와 디지털 기술을 이용한 새로운 사기수법을 전문적으로 연구하고 국민에게 예방정보를 제공하는 국가 차원의 연구체계를 강화해야 한다.
330여 개 보험사를 비교해서 맞춤형으로 추천해 주니 신뢰가 가네요. 기술 발전이 금융 생활을 훨씬 편하게 만들어 주는 것 같아요.
4여러가지사기성이 많지만 보험역시도 심각하게생각하고 가입해야만한다 모든국민의 사기는 몰라서이고 보장성이 터문이없이 크다고 생각하면 고민좀해봐야한다
5보험은 고객의 상황에따라 비교분석해서 설계후 가입한후에도 꾸준한 관리가필요한상품이다 특별법제정으로 피해자가 생기지않도록 올해안에 꼭 통과시켜야 합니다
6보험은 고객의 형편에 맞추어야 한다 같은 보험이라도 상품 내용이 차이가있다 보장성은 보장이중요하다 그기에 저축성까지 포함시키면 보험료만 비싸질수있다 설계가 는 대부분 수당을 생각하고 설계해주는 분들도 있으니까 본인이 신중하게 생각하고 설계해야 합니다
7다시한번 가입된 보험 꼼꼼히 살필수 있는 계기가 되어 좋은 정보 감사드립니다